Isenções
5 erros que negam a sua isenção de Imposto de Renda
O direito à isenção por doença grave existe, mas o pedido costuma travar em detalhes de laudo e de cálculo. Veja os 5 erros mais comuns e o que o laudo precisa ter.

Tem gente com direito à isenção de Imposto de Renda que teve o pedido negado. E, quase sempre, o problema não é o direito — é o detalhe.
A Lei 7.713/88 isenta de IR a aposentadoria, a pensão e a reforma de quem tem doença grave (expliquei quem tem direito neste artigo). Mas o pedido costuma travar em cinco pontos.
Erro 1: laudo de médico particular
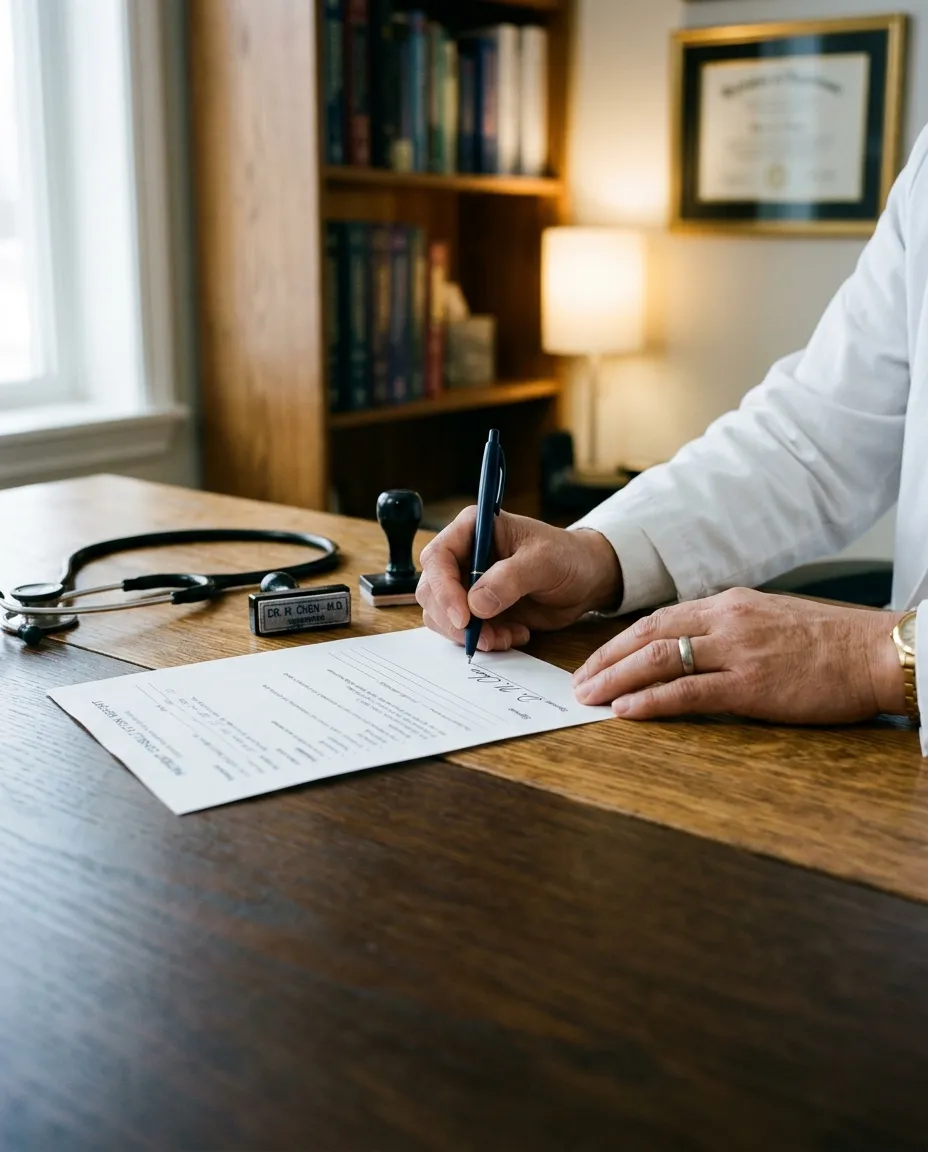
No pedido administrativo — aquele feito no INSS, na fonte pagadora ou na Receita —, a lei exige laudo emitido por serviço médico oficial, da União, do estado, do DF ou do município (Lei 9.250/95, art. 30). Laudo de médico particular, sozinho, costuma ser recusado.
Na Justiça a regra é diferente: o laudo oficial é dispensável (Súmula 598 do STJ). Mas, no caminho administrativo, ele é a peça principal.
Erro 2: laudo sem a data da doença
O laudo deve indicar a data em que a doença começou. Sem essa data, a isenção pode contar só a partir da emissão do laudo — e os anos anteriores ficam para trás, junto com o dinheiro que poderia voltar.
Erro 3: aceitar o corte quando o laudo vence
Quando a doença é considerada controlável, o laudo pode ter prazo de validade. Muita gente acha que, vencido o laudo, a isenção acabou. Não é assim: a própria Receita Federal entende que o vencimento do laudo não revoga a isenção (Solução de Consulta Cosit 75/2020).
Erro 4: pedir só no INSS
Recebe previdência privada também? É outra fonte pagadora, com pedido próprio. Pedir a isenção no INSS não faz o plano de previdência parar de descontar o IR.
Erro 5: parar no pedido de isenção
O pedido de isenção só para o desconto daqui para frente. A devolução de até 5 anos do que já foi retido depende de outro passo: retificar as declarações dos anos anteriores (Código Tributário Nacional, art. 168).
O que o laudo precisa ter
Salve esta lista e confira antes de protocolar:
- Emissão por serviço médico oficial;
- Nome da doença e CID;
- Data de início da doença;
- Validade, se a doença é controlável;
- Assinatura e carimbo do médico.
Laudo e cálculo seguram o pedido
Um detalhe errado no laudo ou no cálculo vira exigência da Receita ou um valor menor do que o devido. Como perito contábil, apuro o que é seu com técnica de laudo pericial. Não prometo valor. Calculo certo.
Teve o pedido negado ou nunca chegou a pedir? Me chama no WhatsApp e eu faço a análise sem compromisso.
Base legal
- Lei 7.713/1988, art. 6º
- Lei 9.250/1995, art. 30
- Instrução Normativa RFB 1.500/2014, art. 6º
- Solução de Consulta Cosit 75/2020
- Código Tributário Nacional, art. 168
- STJ, Súmula 598